الإمداد الأميركي لـ HALEU بعد روسيا: هل يكفي التوسع المحلي لسد فجوة الوقود؟

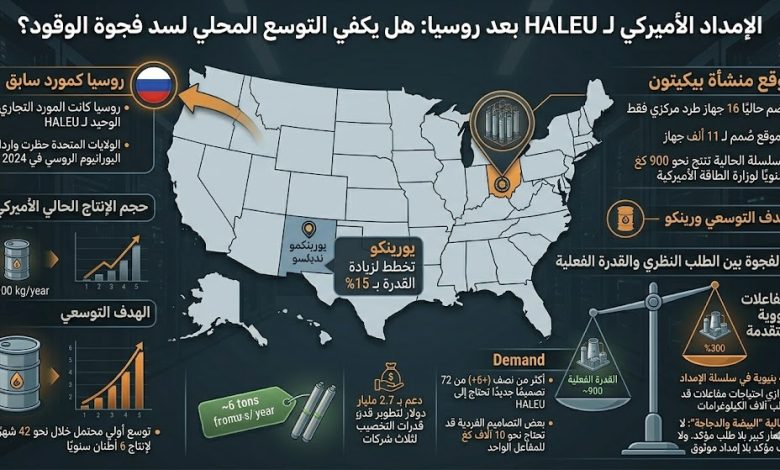
أصبح الإمداد الأميركي لـ HALEU بعد روسيا واحدًا من أكثر ملفات الطاقة النووية حساسية، لأن أزمة الوقود لم تعد مجرد مسألة تقنية تخص المفاعلات الجديدة، بل تحولت إلى قضية أمن إمداد وسياسة صناعية وتوقيت تجاري. فوزارة الطاقة الأميركية تؤكد أن وقود اليورانيوم منخفض التخصيب عالي العيار (High-Assay Low-Enriched Uranium – HALEU) ضروري لتطوير ونشر عدد من المفاعلات المتقدمة، بينما تنبه وكالة الطاقة النووية إلى أن الإنتاج التجاري لهذا الوقود لا يزال محدودًا في دول منظمة التعاون الاقتصادي والتنمية، وأن السوق ما زالت عرضة لاضطرابات جيوسياسية.
وجاء الحظر الأميركي لواردات اليورانيوم الروسي ليحوّل هذه المعضلة من تحدٍّ مؤجل إلى ضغط فوري على سلسلة الوقود. وزارة الطاقة الأميركية توضح أن قانون حظر واردات اليورانيوم الروسي دخل حيز التنفيذ في 11 أوت 2024، وأن الولايات المتحدة كانت تستورد نحو 20% إلى 25% من اليورانيوم المخصب من روسيا، ما خلق فجوة محتملة في الإمدادات ودفع الحكومة إلى تسريع بناء قدرة محلية في التخصيب، بما يشمل HALEU.
الموضوع الرئيسي:
الإمداد الأميركي لـ HALEU بعد روسيا: هل يستطيع الإنتاج المحلي سد فجوة الوقود للمفاعلات المتقدمة؟
زاوية المادة:
ما الجديد ليس فقط أن الولايات المتحدة حظرت الواردات الروسية، بل أن هذا القرار كشف هشاشة سوق HALEU بالكامل. الهدف هو قياس قدرة الولايات المتحدة على تعويض المورد الروسي، وتحديد ما إذا كانت الخطط الحالية كافية لسد الطلب المتوقع أم أنها ما تزال دون مستوى الحاجة الفعلية.
الحدث أو القضية:
أدى حظر الواردات الروسية من اليورانيوم، بما يشمل HALEU، إلى إعادة فتح ملف التخصيب والإمداد النووي في الولايات المتحدة.
اشرح كيف كشف الحظر هشاشة سوق HALEU
المشكلة الأساسية في الإمداد الأميركي لـ HALEU بعد روسيا ليست أن الولايات المتحدة فقدت موردًا إضافيًا فقط، بل أنها كانت تدخل أصلًا إلى سوق غير ناضجة تجاريًا. تقرير وكالة الطاقة النووية يوضح أن الصناعة النووية العالمية بُنيت تاريخيًا حول مستويات تخصيب تصل إلى 5%، وأن الانتقال إلى وقود بين 5% و20% يتطلب سلاسل تحويل وتخصيب وتحويل عكسي وأطرًا قانونية وتنظيمية مختلفة جزئيًا عما اعتاده القطاع طوال عقود. ولهذا السبب فإن تراجع الاعتماد على روسيا لا يعني مجرد استبدال مورّد بآخر، بل إعادة بناء جزء من سلسلة الوقود نفسها.
ويعزز النص المرفق هذا المعنى حين يوضح أن روسيا كانت عمليًا المورد التجاري الوحيد لـ HALEU في السوق، وأن كثيرًا من المطورين كانوا يفترضون قبل سنوات قليلة أنهم سيحصلون على هذا الوقود من روسيا عندما يحين وقت تشغيل مفاعلاتهم. لكن الحرب في أوكرانيا، ثم الحظر الأميركي في 2024، كسرا هذه الفرضية وفتحا ملفًا جديدًا: هل توجد في الولايات المتحدة قدرة فعلية على توفير الوقود محليًا قبل أن تصل المفاعلات المتقدمة إلى مرحلة الطلب التجاري الحقيقي؟
وتزداد حساسية هذا السؤال لأن وزارة الطاقة الأميركية تربط بوضوح بين توافر HALEU وبين نجاح مسار المفاعلات المتقدمة. فالوزارة تقول إن برنامج HALEU Availability Program يهدف إلى تأمين إمداد محلي للبحث والتطوير والعرض التجاري والاستخدام المدني، كما أن الوزارة تواصل تخصيص دفعات من HALEU لشركات أميركية عبر عملية تخصيص رسمية جارية. وهذا يعني أن الدولة نفسها لا تتعامل مع الوقود بوصفه عنصرًا ثانويًا، بل بوصفه شرطًا سابقًا لقيام السوق.
الإمداد الأميركي لـ HALEU بعد روسيا: تحليل الفجوة الحالية
الإنتاج الحالي
حتى الآن، يبقى الإنتاج الأميركي محدودًا للغاية مقارنة بالتصورات الكبيرة لسوق المفاعلات المتقدمة. شركة سنتروس إنرجي (Centrus Energy) أعلنت في 25 جوان 2025 أنها حققت هدف المرحلة الثانية من عقدها مع وزارة الطاقة الأميركية عبر إنتاج وتسليم 900 كيلوغرام من HALEU بحلول 30 جوان 2025، ثم أوضحت لاحقًا أنها تجاوزت 920 كيلوغرامًا إجمالًا تحت هذا العقد. كما وصفت نفسها بأنها المصدر الوحيد لتخصيب HALEU في “العالم الغربي” في الوقت الحالي.
هذا التقدم مهم من ناحية إثبات القدرة الصناعية، لكنه يظل صغيرًا مقارنة بحجم الطلب المحتمل. فالنص المرفق يشير إلى أن بعض التصاميم الفردية قد تحتاج نحو 10 آلاف كيلوغرام من HALEU للمفاعل الواحد، كما يلفت إلى أن أكثر من نصف 72 تصميمًا جديدًا تتبعها وكالة الطاقة النووية تعتمد على هذا الوقود. وعليه، فإن إنتاج مئات الكيلوغرامات أو حتى طنين لا يعني أن السوق أصبحت مغطاة، بل إن الولايات المتحدة ما زالت في مرحلة إثبات السلسلة لا في مرحلة تشغيل سوق مستقرة.
التوسع والدعم الحكومي
تقول وزارة الطاقة الأميركية إن التوسع جارٍ على مسارين: الأول بناء قدرة تخصيب جديدة لـ HALEU، والثاني تقوية سلسلة LEU المحلية أيضًا، لأن تقليص الاعتماد على روسيا في الوقود النووي لا يتوقف عند المفاعلات المتقدمة وحدها. ووفق صفحة HALEU Enrichment Services، أنهت الوزارة في 5 جانفي 2026 أوامر عمل مع شركات لتوسيع قدرة تخصيب HALEU في الولايات المتحدة خلال السنوات العشر المقبلة، ضمن إطار تنافسي يسمح بتخصيص عقود لاحقة للشركات المختارة. كما سبق للوزارة أن أطلقت في 2024 طلبات عروض، وموّلت إعداد المقترحات لعدة شركات استعدادًا للتوسع.
وفي السياق نفسه، تشرح وزارة الطاقة الأميركية أن الحظر على الواردات الروسية ترافق مع دفع سياسي ومالي لتوسيع قدرة التخصيب المحلية على المدى الطويل. وكانت الوزارة قد تحدثت في 2023 عن طلب تمويل إضافي بقيمة 2.16 مليار دولار لتحسين قدرات التخصيب المحلية لوقود LEU، بما يشمل HALEU، ثم واصلت خلال 2024 و2026 بناء برامج الدعم والتخصيص والخدمات المرتبطة بهذا المسار. وهذا يعني أن الإمداد المحلي لم يعد مشروع شركة واحدة، بل أصبح جزءًا من سياسة صناعية فيدرالية واسعة النطاق.
ومع ذلك، يبقى النص المرفق محقًا في وصف المسألة بأنها مشكلة “البيضة والدجاجة”. فالشركات لا تريد استثمارات ضخمة بلا طلبات شراء مؤكدة، والمطورون لا يريدون الالتزام النهائي بمفاعلات تحتاج إلى وقود لم تتضح بعد قدرته التجارية والتوقيتية. ويشرح النص أن توسعًا أوليًا إلى 6 أطنان سنويًا من HALEU قد يكون ممكنًا خلال نحو 42 شهرًا عبر شلال كامل الحجم، لكن ذلك يظل أقل من تصور سوق واسعة، كما يظل مشروطًا بالتمويل والالتزامات التعاقدية.
استخلص ما إذا كانت الخطط الحالية كافية
بناءً على المعطيات المتاحة، لا يمكن القول إن الإمداد الأميركي لـ HALEU بعد روسيا قد أصبح كافيًا بالفعل. ما يمكن قوله بدقة هو أن الولايات المتحدة انتقلت من مرحلة الاعتماد المريح على مورد خارجي إلى مرحلة بناء بنية داخلية ما تزال في طور التكوين. هناك تقدم حقيقي: برنامج حكومي قائم، إنتاج فعلي مثبت، تخصيصات وقود للشركات، وخطط توسع متعددة السنوات. لكن توجد أيضًا فجوة واضحة بين القدرة الحالية، وبين ما قد تحتاجه سوق متسعة للمفاعلات المتقدمة.
ولهذا فإن الاتجاه الأرجح هو أن الحظر الأميركي لم يحل أزمة الإمداد، بل كشفها وسرّع التعامل معها. وإذا كانت روسيا قد مثلت سابقًا اختصارًا تجاريًا جاهزًا لسوق HALEU، فإن البديل الأميركي لا يزال يتشكل ببطء نسبيًا، تحت ضغط الزمن، والتمويل، والتنظيم، والطلب غير المؤكد. وهذا يعني أن فجوة الوقود قد تستمر في إبطاء بعض مشاريع المفاعلات المتقدمة، حتى مع تزايد الدعم الحكومي وبدء التوسع المحلي. انتهى
أهم المصطلحات
HALEU (وقود اليورانيوم منخفض التخصيب عالي العيار): “يورانيوم مخصب بنسبة تتراوح بين 5% و19.75%، ويُستخدم في عدد من تصاميم المفاعلات النووية المتقدمة.”
LEU (اليورانيوم منخفض التخصيب): “الوقود النووي التجاري التقليدي المستخدم في معظم المفاعلات الحالية، ويكون تخصيبه عادة عند 5% أو أقل.”
Enrichment (التخصيب): “عملية زيادة نسبة نظير اليورانيوم-235 داخل الوقود النووي لجعله مناسبًا لتشغيل أنواع مختلفة من المفاعلات.”
Deconversion (التحويل العكسي): “مرحلة صناعية لتحويل اليورانيوم المخصب من صورته الغازية إلى مادة قابلة للتصنيع كوقود نووي.”
Supply Chain (سلسلة الإمداد): “مجموعة المراحل الصناعية واللوجستية والتنظيمية التي تربط إنتاج المادة الخام بتحويلها وتخصيبها وتصنيعها وتسليمها كمادة وقود نهائي.”
الروابط الداخلية المقترحة
- المادة الأم ذات الصلة:
وقود HALEU بين وعد المفاعلات المتقدمة وعبء الكلفة: 3 اختناقات تحكم مستقبل السوق النووية - تحليل فرعي مرتبط:
اقتصاديات HALEU: لماذا يرتفع سعر الوقود النووي للمفاعلات المتقدمة؟ - صفحة القطاع:
الطاقة النووية
أخبار الطاقة النووية - مادة سابقة ذات صلة:
- مادة نووية ذات صلة بالسياق الصناعي النووي.
أوروبا تطلق تحالفًا صناعيًا للطاقة النووية لتعزيز تنافسيتها واستدامتها
صندوق المصادر
مصادر أولية ورسمية
- وزارة الطاقة الأميركية: HALEU Availability Program.
- وزارة الطاقة الأميركية: HALEU Enrichment Services.
- وزارة الطاقة الأميركية: U.S. Department of Energy HALEU Allocation Process.
- وزارة الطاقة الأميركية: Russian Uranium Ban Waiver Guidance.
- وزارة الطاقة الأميركية: Domestic Low Enriched Uranium Supply Chain.
- وزارة الطاقة الأميركية: Biden-Harris Administration Enacts Law Banning Importation of Russian Uranium.
- سنتروس إنرجي: Centrus Achieves Key Production Milestone with Delivery of 900 Kilograms of HALEU.
- سنتروس إنرجي: Second Quarter 2025 Results.
- وكالة الطاقة النووية: High-Assay Low-Enriched Uranium: Drivers, Implications and Security of Supply.
مصدر داعم/تفسيري
- … المرفق: …(HALEU).
مستوى المحتوى L: L2: التحليل
التبرير:
هذه المادة لا تسرد خبرًا واحدًا، بل تشرح كيف نشأت فجوة الإمداد الأميركية بعد استبعاد روسيا من سوق HALEU، وكيف تحاول الولايات المتحدة بناء بديل محلي. النص المرفق يوفّر الأساس التحليلي لذلك عبر:
شرح الدعم الحكومي الأميركي لتوسيع قدرات التخصيب محليًا
الإشارة إلى أن روسيا كانت المورد التجاري الوحيد لـ HALEU
توضيح أثر حظر الواردات الروسية في 2024
إبراز محدودية القدرة الأميركية الحالية
عرض دور سنتروس إنرجي وخطط التوسع
التاريخ المرجعي للمادة
التاريخ المرجعي للمادة:
الفترة المرجعية الأساسية تبدأ من 2024 مع حظر الواردات الروسية، وتمتد إلى خطط التوسع الأميركية خلال 2025 وما بعدها كما يعرضها النص
الأرقام الأساسية التي يجب تضمينها
- أكثر من نصف 72 تصميمًا جديدًا تتبعها وكالة الطاقة النووية تحتاج إلى HALEU
- روسيا كانت المورد التجاري الوحيد لـ HALEU بحسب العرض الوارد في النص
- الولايات المتحدة حظرت واردات اليورانيوم الروسي، بما يشمل HALEU، في 2024 وفق النص
- منشأة بيكيتون في أوهايو تضم حاليًا 16 جهاز طرد مركزي فقط داخل موقع صُمم أصلًا لاستيعاب 11 ألف جهاز
- السلسلة الحالية تنتج نحو 900 كغ من HALEU سنويًا لوزارة الطاقة الأميركية
- بعض التصاميم الفردية قد تحتاج نحو 10 آلاف كغ من HALEU للمفاعل الواحد وفق النص
- توسع أولي محتمل خلال نحو 42 شهرًا لإنتاج 6 أطنان سنويًا من HALEU من شلال كامل الحجم
- وزارة الطاقة الأميركية أعلنت دعمًا بقيمة 2.7 مليار دولار لتطوير قدرات التخصيب لدى ثلاث شركات خلال السنوات المقبلة كما ورد في النص
- يورينكو في نيو مكسيكو تخطط لزيادة القدرة بـ 15% وفق النص
الخلفية المطلوبة
- ما هو HALEU ولماذا تحتاجه المفاعلات المتقدمة
- لماذا كانت روسيا المورد التجاري الوحيد لهذا الوقود
- أثر الحرب في أوكرانيا على سلاسل الوقود النووي
- معنى الحظر الأميركي في 2024 بالنسبة للشركات المطورة للمفاعلات
- الفرق بين القدرة الاسمية، والإنتاج الفعلي، والطلب المتوقع
- دور الدولة في بناء سوق وقود لا يزال غير ناضج
- إشكالية “البيضة والدجاجة”: لا استثمار كبير بلا طلب مؤكد، ولا طلب مؤكد بلا إمداد موثوق
ما الذي يجب عدم إغفاله
- أن الأزمة ليست مجرد قرار سياسي ضد روسيا، بل أزمة بنيوية في سلسلة الإمداد
- أن إنتاج 900 كغ سنويًا لا يوازي احتياجات مفاعلات قد تتطلب آلاف الكيلوغرامات
- أن الولايات المتحدة لا تبني فقط قدرة HALEU، بل تسعى أيضًا إلى تقوية LEU وسلسلة التخصيب عمومًا
- أن التوسع ممكن تقنيًا، لكنه يظل مشروطًا بالطلب والاستثمار والوقت
- أن المادة ليست مرافعة ضد HALEU، بل تحليل لقدرة السوق الأميركية على توفيره
- أن فجوة الإمداد قد تؤخر المفاعلات الجديدة حتى لو كانت التصاميم جاهزة نظريًا