الإثراء النووي في أوروبا: لماذا يبقى الاعتماد على روسيا نقطة ضعف؟

الإثراء النووي في أوروبا ولماذا يختلف عن الخام والتحويل
تحليل يشرح سوق الإثراء النووي في أوروبا في ضوء بيانات ESA، ولماذا تبقى حصة روسيا الكبيرة نقطة ضعف في أمن إمداد الوقود النووي.
لفهم أمن الوقود النووي في الاتحاد الأوروبي، لا يكفي النظر إلى اليورانيوم الخام، ولا حتى إلى خدمات التحويل وحدها. فحلقة الإثراء النووي في أوروبا هي المرحلة التي يتحول فيها اليورانيوم إلى مادة صالحة فعليًا لتصنيع الوقود، ولهذا تعد واحدة من أكثر الحلقات حساسية جيوسياسيًا وصناعيًا.
تقرير وكالة إمدادات يوراتوم (Euratom Supply Agency – ESA) يوضح أن خدمات الإثراء الموردة إلى مرافق الاتحاد الأوروبي بلغت 12,260 ألف وحدة عمل انفصالي (tSW) في 2023، بزيادة 12.43% عن 2022. ويظهر التقرير أيضًا أن 55% من هذه الخدمات جاءت من داخل الاتحاد الأوروبي، في حين مثّلت روسيا 37.90% من خدمات الإثراء الموردة للمرافق الأوروبية في السنة نفسها.
هذه الأرقام تكشف مفارقة واضحة: أوروبا تملك قاعدة إثراء مهمة داخلها، لكنها لم تصل بعد إلى مستوى يجعلها متحررة من الاعتماد الكبير على روسيا. ولهذا، فإن المشكلة ليست غياب قدرة أوروبية بالكامل، بل عدم كفاية هذه القدرة لإلغاء نقطة الضعف الجيوسياسية.
أرقام 2023 ماذا تقول بيانات ESA
المؤشر الأول هو الحجم نفسه. بلوغ خدمات الإثراء 12,260 ألف وحدة عمل انفصالي يعني أن السوق الأوروبية ما تزال كبيرة ومستمرة، وأن الوقود النووي يبقى جزءًا رئيسيًا من منظومة الكهرباء الأوروبية.
المؤشر الثاني هو النمو. زيادة خدمات الإثراء بنحو 12% في 2023 مقارنة بعام 2022 تعني أن الطلب لم يتراجع رغم البيئة الجيوسياسية المضطربة، بل على العكس، استمر السوق في التحرك ضمن منطق التكيف وإعادة التموضع.
المؤشر الثالث هو أصل الخدمة. وفق الجدول الذي يعرض أصول خدمات الإثراء الموردة لمرافق الاتحاد الأوروبي في 2023، جاءت 55% من داخل الاتحاد الأوروبي، بينما جاءت 37.90% من روسيا. هذه النسبة الأخيرة مرتفعة جدًا بالنظر إلى السياق السياسي الذي تعمل فيه السوق الأوروبية بعد الحرب في أوكرانيا.
المؤشر الرابع هو أن الإثراء ليس حلقة تجارية عادية. فهو يعتمد على منشآت عالية التخصص، واستثمارات ضخمة، وترخيص طويل الأجل، ولا يمكن تعويضه بسرعة أو بسهولة إذا تعطلت إحدى القنوات. ولهذا فإن أي اعتماد مرتفع على طرف خارجي في هذه الحلقة أخطر من اعتماد مماثل في سوق أكثر مرونة.
لماذا تبقى روسيا نقطة ضعف رغم وجود قدرة أوروبية
السبب الأول هو الحجم الفعلي للحصة الروسية. عندما تمثل روسيا ما يقرب من 38% من خدمات الإثراء الموردة لمرافق الاتحاد الأوروبي، فإن هذا لا يعد هامشًا صغيرًا يمكن تجاوزه سريعًا، بل كتلة كبيرة يصعب استبدالها في الأجل القصير.
السبب الثاني هو الطبيعة التقنية لسوق الإثراء. بعكس اليورانيوم الخام، لا يمكن توسيع قدرات الإثراء بسرعة من خلال تغيير مورّدين فقط. فهذه الحلقة تحتاج إلى:
- منشآت متخصصة
- اعتماد تنظيمي
- طاقة تشغيلية كبيرة
- عقود طويلة الأجل
- ثقة سوقية كافية لتبرير الاستثمار
ولهذا، فإن مجرد الرغبة السياسية في التنويع لا تكفي وحدها إذا لم ترافقها قدرة صناعية جاهزة أو مشاريع تتقدم بسرعة كافية.
السبب الثالث هو ارتباط الإثراء بأمن وقود بعض المفاعلات، خصوصًا مفاعلات VVER الروسية التصميم. تقرير ESA يوضح أن أوروبا حققت تقدمًا مهمًا في تنويع وقود VVER في معظم البلدان، لكنه يشير أيضًا إلى استمرار تحديات حقيقية في بعض حلقات دورة الوقود، خصوصًا التحويل والإثراء.
السبب الرابع هو أن السوق الأوروبية ما تزال تعيش مرحلة انتقالية، لا مرحلة حسم نهائي. فوجود 55% من الإثراء داخل الاتحاد الأوروبي يعني أن هناك قاعدة مهمة، لكنه لا يعني أن القارة أصبحت في وضع آمن بالكامل. فالجزء المتبقي، وخاصة الحصة الروسية، يكفي وحده ليبقي السوق تحت ضغط استراتيجي.
ما الذي يعنيه ذلك لأمن الإمداد الأوروبي
المعنى الأول هو أن أمن الإمداد النووي الأوروبي لا يمكن قياسه بمخزون الخام فقط. فقد تبدو السوق مستقرة إذا نُظر إلى اليورانيوم الطبيعي أو المخزونات، لكن الحلقة الأضعف قد تكون في الخدمات، لا في المادة الخام. وهذا ما يجعل الإثراء واحدًا من أهم مؤشرات الهشاشة الحقيقية.
المعنى الثاني هو أن أوروبا تحتاج إلى قراءة أدق لفكرة “الاستقلال”. فوجود قدرة أوروبية في الإثراء لا يساوي استقلالًا كاملًا، ما دام جزء كبير من الخدمة يأتي من روسيا. الاستقلال الحقيقي لا يتحقق إلا عندما تصبح السوق قادرة على امتصاص الاضطرابات الخارجية دون تعطل كبير.
المعنى الثالث هو أن الحل ليس فوريًا. تقرير ESA يربط بين أمن الإمداد وبين الحاجة إلى استثمارات وعقود طويلة الأجل في حلقات الوقود النووي الأساسية. هذا يعني أن تخفيف الاعتماد الروسي في الإثراء ليس قرارًا إداريًا سريعًا، بل مشروعًا صناعيًا واستثماريًا طويل النفس.
المعنى الرابع هو أن الإثراء يجب أن يُقرأ ضمن سلسلة مترابطة. فإذا كانت أوروبا تريد تقليل هشاشتها، فهي لا تحتاج فقط إلى خام أكثر تنوعًا، بل إلى تحويل أكثر مرونة، وإثراء أكثر أمانًا، ووقود بديل لبعض المفاعلات الحساسة، وتغطية تعاقدية أقوى.
ما الذي يجب متابعته بعد هذه المادة
بعد هذه القراءة، تصبح المواد التالية ضرورية لفهم الصورة كاملة:
- وكالة إمدادات يوراتوم (ESA): ما دورها في سوق الوقود النووي الأوروبي؟
- من أين يأتي اليورانيوم إلى أوروبا؟
- سوق تحويل اليورانيوم في أوروبا: أين تكمن هشاشة السلسلة؟
- هل تملك أوروبا مخزونًا نوويًا كافيًا؟
- وقود مفاعلات VVER والتنويع الأوروبي
- ماذا توصي ESA لضمان أمن الإمداد؟
هذه المادة لا تشرح كل السوق، لكنها تضيء الحلقة الأكثر حساسية فيها: الحلقة التي تجعل الاعتماد الجيوسياسي أكثر مباشرة من أي مرحلة أخرى في دورة الوقود.
سؤال للمختصين
هل تكمن نقطة الضعف الأوروبية في حجم الحصة الروسية بحد ذاتها، أم في بطء بناء بدائل كافية تجعل هذه الحصة قابلة للاستبدال فعليًا؟
أهم المصطلحات
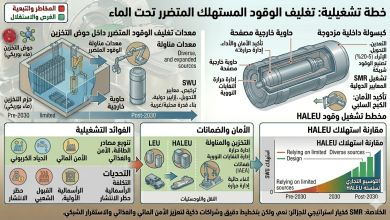
Enrichment (الإثراء): “عملية رفع نسبة النظير الانشطاري يورانيوم-235 في اليورانيوم لإنتاج وقود صالح للاستخدام في المفاعلات.”
SWU (وحدة العمل الانفصالي): “مقياس تقني يستخدم لحساب الجهد المطلوب في عملية الإثراء.”
VVER (مفاعلات VVER): “مفاعلات روسية التصميم تعمل في عدد من الدول الأوروبية، ويشكّل وقودها جزءًا حساسًا من ملف التنويع.”
Supply Security (أمن الإمداد): “قدرة السوق على تأمين المواد والخدمات اللازمة بصورة مستقرة ومنتظمة، حتى في الظروف الجيوسياسية المضطربة.”
Fuel Cycle Services (خدمات دورة الوقود): “الخدمات الصناعية المرتبطة بتحويل اليورانيوم وإثرائه وتصنيع الوقود قبل استخدامه في المفاعلات.”
الروابط الداخلية المقترحة
- صفحة الكيان: وكالة إمدادات يوراتوم (ESA)
- الصفحة الجامعة: سوق الوقود النووي الأوروبي: ESA تبقي أمن الإمداد في صدارة المتابعة
- مادة فرعية: سوق تحويل اليورانيوم في أوروبا
- مادة فرعية: هل تملك أوروبا مخزونًا نوويًا كافيًا؟
- مادة فرعية: وقود VVER والتنويع الأوروبي
- صفحة القطاع: الطاقة النووية
صندوق المصادر
- تقرير ESA Annual Report 2023
- خدمات الإثراء إلى مرافق الاتحاد الأوروبي بلغت 12,260 ألف وحدة عمل انفصالي في 2023، بزيادة 12.43% عن 2022، مع حصة 55% من داخل الاتحاد الأوروبي و37.90% من روسيا.
- مقدمة التقرير السنوي 2023 حول استمرار عدم اليقين في الإمداد بعد الحرب في أوكرانيا.
- الملخص التنفيذي والتوصيات المرتبطة بالتنويع وأمن الإمداد.